Votre médicament habituel disparaît de la pharmacie ou n’est soudain plus remboursé. Même résultat en apparence, mais pas du tout la même situation. Et côté mutuelle, la différence change beaucoup de choses.
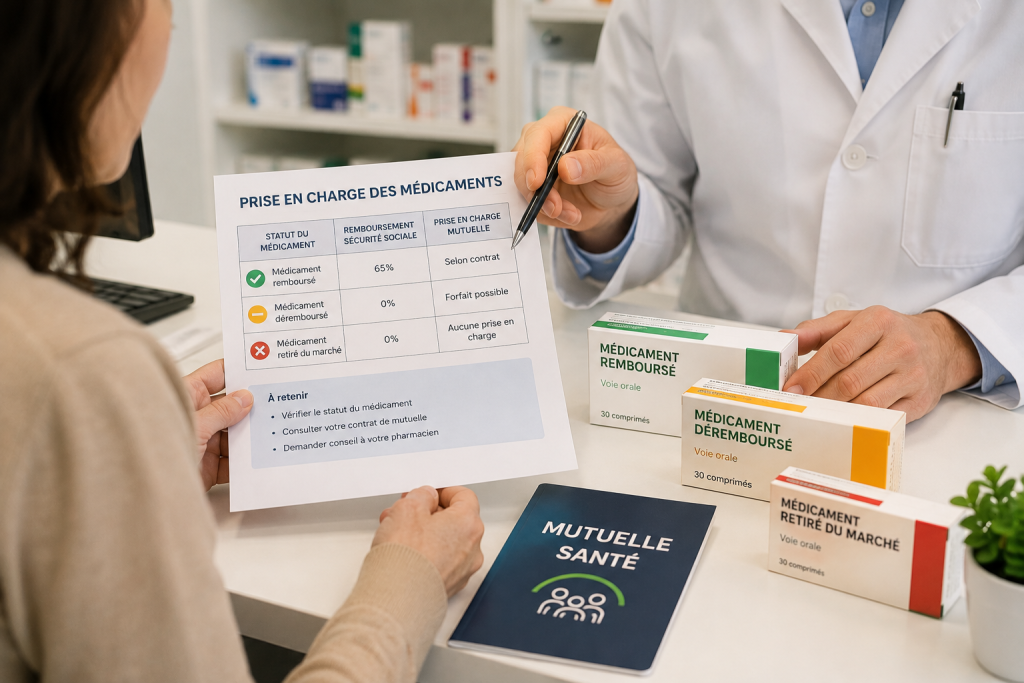
Retiré, déremboursé, en rupture : trois situations à ne pas confondre
Avant de regarder les conditions de sa mutuelle santé, il faut comprendre ce qui arrive réellement au médicament. Un produit absent du comptoir n’est pas forcément retiré du marché. Et un médicament toujours vendu peut très bien ne plus être remboursé par l’Assurance Maladie.
Trois situations sont possibles :
- le retrait du marché (temporairement ou définitivement, selon la décision prise) ;
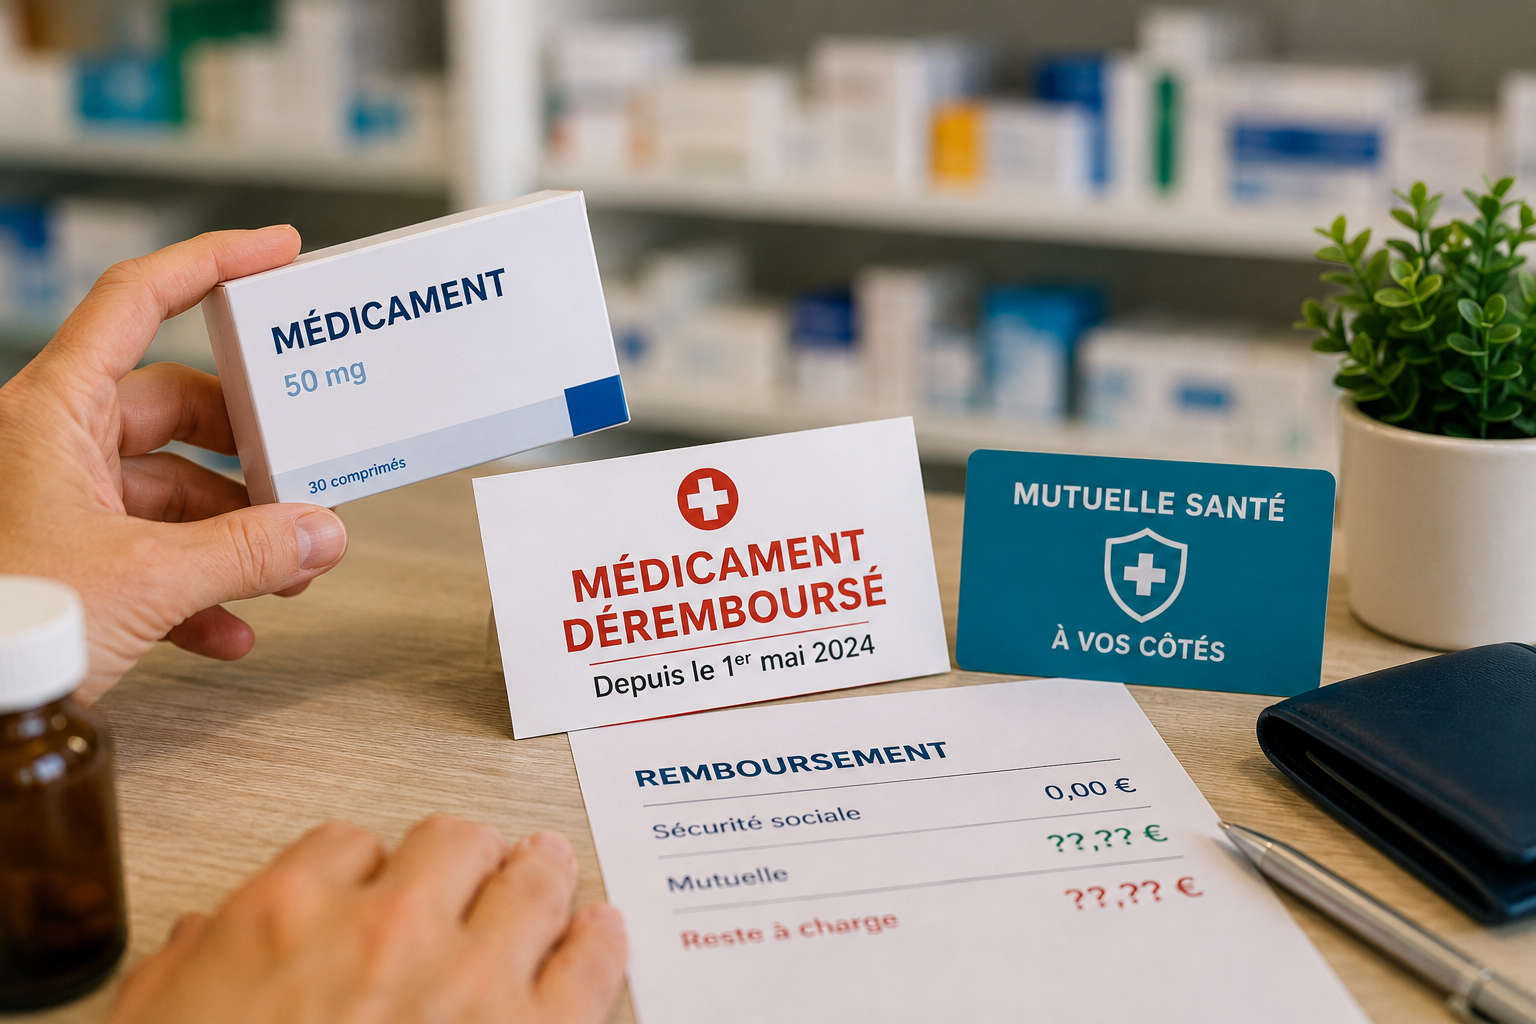
- le déremboursement, qui signifie que le médicament reste disponible, mais l’Assurance Maladie cesse de le prendre en charge ;
- la rupture ou tension d’approvisionnement.
Cette distinction est importante. Une mutuelle peut éventuellement intervenir sur un produit déremboursé si le contrat le prévoit. En revanche, elle ne peut évidemment pas rembourser l’achat d’un médicament devenu indisponible.
Pourquoi un médicament peut-il être déremboursé ?
Le remboursement d’un médicament n’est pas acquis pour toujours. Les autorités réévaluent régulièrement son intérêt thérapeutique. Le service médical rendu, les traitements alternatifs disponibles ou encore la place du produit dans la stratégie thérapeutique peuvent conduire à modifier sa prise en charge. Le médicament peut alors rester parfaitement autorisé à la vente, mais être moins remboursé ou ne plus l’être du tout. C’est là que la facture change pour le patient.
Le déremboursement ne signifie pas que le médicament est dangereux
La nuance compte. Un médicament déremboursé n’est pas automatiquement considéré comme dangereux ou inefficace. La décision de remboursement répond à des critères précis qui ne se résument pas à son autorisation de mise sur le marché. Il peut donc continuer à être prescrit et vendu en pharmacie.
Et si le médicament disparaît vraiment ?
Un retrait du marché obéit à une autre logique. Il peut être lié à une décision sanitaire, à l’arrêt de sa commercialisation ou à d’autres raisons réglementaires ou industrielles. Il faut également se méfier des conclusions trop rapides lorsqu’une pharmacie n’a plus le produit.
Eonlab l’illustre avec le cas de la miansérine : une indisponibilité ou une tension d’approvisionnement peut facilement être interprétée comme un retrait définitif alors que les deux situations n’ont rien d’équivalent.
La mutuelle rembourse-t-elle un médicament déremboursé ?
Lorsqu’un médicament est pris en charge par l’Assurance Maladie, la complémentaire intervient généralement derrière elle, dans les limites du contrat. Lorsqu’il sort du système de remboursement obligatoire, ce mécanisme classique peut disparaître. Tout dépend alors des garanties souscrites.
Certains contrats prévoient un forfait consacré aux médicaments non remboursés ou à certaines dépenses de pharmacie. D’autres n’offrent aucune prise en charge dans cette situation. Le mot « mutuelle » ne suffit donc pas. Il faut ouvrir le tableau de garanties.
Où chercher dans son contrat ?
Les intitulés varient selon les organismes. Regardez notamment les rubriques pharmacie, automédication, médicaments non remboursés ou prévention.
Trois éléments méritent votre attention :
- le montant du forfait annuel éventuellement disponible ;
- les catégories de médicaments ou produits effectivement éligibles ;
- les justificatifs nécessaires pour obtenir le remboursement.
Un forfait de 100 euros, par exemple, ne signifie pas nécessairement que chaque achat sera remboursé sans condition. Les exclusions et plafonds restent déterminants.
Attention au fameux remboursement à 100 %
C’est probablement l’une des mentions qui créent le plus de confusion dans les contrats. Une garantie indiquée à 100 % ne veut pas forcément dire que votre complémentaire remboursera 100 % du prix payé à la pharmacie.
Très souvent, ce pourcentage se rapporte à une base de remboursement déterminée par l’Assurance Maladie. Or, lorsqu’un médicament n’est plus remboursable, cette mécanique peut ne plus s’appliquer de la même manière. Il faut alors chercher une éventuelle garantie exprimée en euros ou sous forme de forfait spécifique.
Cette vérification devient particulièrement intéressante pour une mutuelle famille, puisque plusieurs personnes du foyer peuvent avoir des besoins très différents au cours de l’année. Un forfait intéressant pour une personne ne l’est pas nécessairement pour quatre.
Que faire lorsque son traitement habituel disparaît ?
Premier réflexe : ne cherchez pas vous-même un produit présenté sur Internet comme son « équivalent ».
Deux médicaments utilisés pour une même pathologie ne sont pas nécessairement interchangeables. La molécule, le dosage, les contre-indications et les interactions peuvent différer.
Si votre traitement devient indisponible, mieux vaut :
- demander au pharmacien de vérifier la situation exacte et les disponibilités ;
- contacter le prescripteur si une alternative thérapeutique doit être envisagée ;
- ne jamais modifier seul la dose ou la fréquence de prise ;
- conserver ordonnance et justificatifs en cas de changement de traitement ;
- vérifier ensuite la prise en charge du produit de remplacement.
Le pharmacien peut parfois résoudre le problème sans bouleverser le traitement. Dans d’autres situations, le médecin devra décider de l’alternative appropriée.
Anticiper son remboursement avant de passer en pharmacie
Commencez par vérifier s’il est remboursable par l’Assurance Maladie et à quel taux. Regardez ensuite votre espace assuré ou votre tableau de garanties pour connaître l’intervention de la complémentaire.
Si le produit n’est pas pris en charge par la Sécu, recherchez l’existence d’un forfait spécifique. Cette vérification est particulièrement utile lorsqu’un traitement doit durer plusieurs mois. Dix ou quinze euros de reste à charge semblent modestes sur une seule boîte. Répétés toute l’année, ils prennent une autre dimension.
L’objectif n’est donc pas uniquement d’obtenir un remboursement de médicaments ponctuel. Il est de savoir ce que le traitement vous coûtera réellement dans la durée.
Et si votre prescription évolue, le parcours administratif devient lui aussi de plus en plus numérique. Le guide d’Eonlab consacré à l’utilisation d’une ordonnance médicale en ligne explique notamment comment la prescription est utilisée en pharmacie et comment la délivrance s’intègre au suivi.
Ne pas confondre indisponibilité et retrait définitif
Une boîte introuvable pendant quelques semaines peut donner l’impression que le médicament a disparu. Pourtant, une rupture de stock ne vaut pas retrait du marché. La nuance n’est pas seulement administrative. Elle détermine ce que vous devez faire ensuite.
En cas de rupture, le pharmacien ou le médecin peut rechercher une solution adaptée en attendant le retour du produit. Lors d’un véritable arrêt de commercialisation, il faut parfois organiser un changement plus durable.
Eonlab revient justement sur cette distinction dans son dossier consacré au retrait ou à la rupture de l’extrait de marron d’Inde. Le cas montre pourquoi il vaut mieux vérifier le statut réel d’un produit avant de conclure qu’il a définitivement disparu.
Quant à la mutuelle, elle intervient sur une dépense couverte par le contrat. Elle ne remplace ni le médicament ni l’avis du professionnel de santé.
La bonne réaction tient finalement en trois étapes : comprendre ce qui arrive au médicament, trouver la solution médicale adaptée, puis vérifier sa prise en charge. C’est beaucoup plus efficace que de découvrir le problème au moment de sortir sa carte bancaire.